Bonus ristrutturazioni in condominio: aliquote, quote dei condòmini e documenti
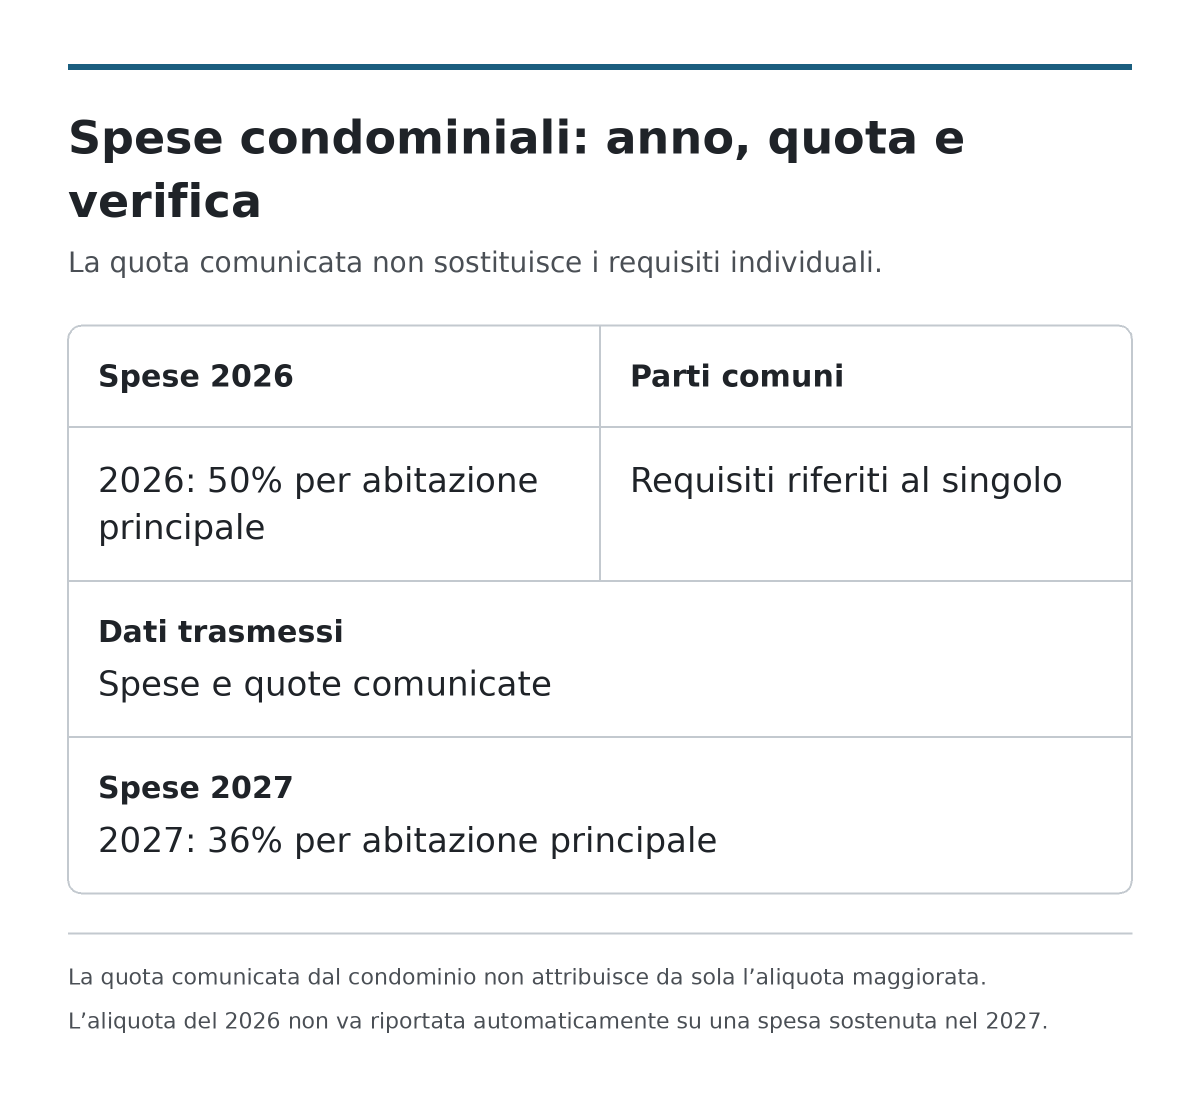
Per le spese sostenute nel 2026, il bonus ristrutturazioni in condominio prevede il 50% per l’unità adibita ad abitazione principale, se la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento. Negli altri casi l’aliquota ordinaria indicata nelle istruzioni dell’Agenzia delle Entrate è il 36%. Per i lavori sulle parti comuni, però, la quota comunicata dal condominio non attribuisce da sola l’aliquota maggiorata: i requisiti vanno verificati per ciascun condòmino.
Anno della spesa, dati trasmessi dall’amministratore e situazione del contribuente rispondono quindi a domande diverse. Separarli aiuta a leggere correttamente la documentazione e la dichiarazione precompilata.
Che cosa copre la detrazione per recupero edilizio
La detrazione per il recupero del patrimonio edilizio è disciplinata dall’articolo 16-bis del TUIR ed è una detrazione Irpef sulle spese sostenute per interventi eseguiti su unità immobiliari residenziali e parti comuni di edifici residenziali situati in Italia. La guida dell’Agenzia delle Entrate, aggiornata a febbraio 2026, include tra gli interventi il recupero edilizio e, per le parti comuni, anche la manutenzione ordinaria.
Sulle parti comuni il perimetro comprende manutenzione ordinaria, manutenzione straordinaria, restauro e risanamento conservativo, ristrutturazione edilizia, nelle categorie indicate dall’articolo 3 del Dpr n. 380/2001. L’ammissibilità del singolo lavoro non si ricava dal nome commerciale del bonus: va ricondotta alla categoria edilizia e alle istruzioni applicabili.
Questa detrazione resta distinta dall’agevolazione per la riqualificazione energetica disciplinata dall’articolo 14 del decreto legge n. 63/2013. L’Agenzia delle Entrate precisa che le due agevolazioni non sono cumulabili per gli stessi interventi. Anche il Superbonus segue regole proprie: nelle istruzioni della precompilata, un lavoro ammesso a quel regime può essere trattato con l’aliquota del 50% soltanto se il contribuente non se ne avvale o non può avvalersene e possiede i requisiti previsti per la detrazione maggiorata.
Aliquote per le spese 2026 e requisiti personali
Conta l’anno in cui la spesa è sostenuta, non l’etichetta usata per descrivere il cantiere. Per il 2026, l’Agenzia delle Entrate indica il 50%, entro il limite massimo di spesa agevolabile di 96.000 euro, per interventi sull’unità adibita ad abitazione principale effettuati dal proprietario o dal titolare di un diritto reale di godimento. Le istruzioni della dichiarazione precompilata indicano il 36% come aliquota ordinaria per il 2025 e il 2026.
Il limite di 96.000 euro riguarda la spesa agevolabile per unità immobiliare, non l’importo della detrazione. La detrazione è ordinariamente ripartita in dieci quote annuali di pari importo.
La disciplina delle spese 2026 è richiamata dall’Agenzia anche nella legge n. 199/2025, articolo 1, comma 22, riferita alle modifiche al decreto legge n. 63/2013. Il riferimento temporale va mantenuto anche nella dichiarazione: una percentuale prevista per un anno non si trasferisce automaticamente alle spese di un altro anno.
Per il 2025, le istruzioni riportano il 50% con i requisiti di proprietà o diritto reale e abitazione principale, mentre l’aliquota ordinaria è il 36%. Per il 2027, l’Agenzia indica nella guida di febbraio 2026 il 36% per le spese sostenute dal proprietario o titolare di diritto reale sull’unità adibita ad abitazione principale e il 30% ordinario negli altri casi ammessi alla detrazione.
Parti comuni: la quota non sostituisce la verifica individuale
Per un intervento condominiale, i requisiti dell’aliquota maggiorata sono riferiti al singolo condòmino. La spesa attribuita dall’amministratore individua la quota imputata al contribuente, ma non prova da sola che quell’unità sia abitazione principale né che il soggetto che porta la spesa in detrazione sia proprietario o titolare di un diritto reale.
| Anno di sostenimento spesa | Tipo di requisito da verificare | Dato comunicato dal condominio | Verifica del singolo |
|---|---|---|---|
| 2025 | Per il 50%: proprietà o diritto reale e abitazione principale. L’aliquota ordinaria è il 36%. | Per il primo anno di applicazione, la comunicazione della destinazione d’uso da parte dell’amministratore era facoltativa. | In assenza del dato, la precompilata può usare le informazioni dell’anno precedente e mostra un avviso sui requisiti da controllare. |
| 2026 | Per il 50%: proprietà o diritto reale e abitazione principale. L’aliquota ordinaria è il 36%. | L’amministratore trasmette il dato sulla destinazione d’uso solo se il condòmino lo ha fornito entro il 31 dicembre dell’anno di riferimento della spesa. | Il contribuente verifica di possedere i requisiti per applicare l’aliquota maggiorata. |
| 2027 | L’Agenzia indica il 36% per le spese del proprietario o titolare di diritto reale sull’abitazione principale. L’aliquota ordinaria è il 30% negli altri casi ammessi alla detrazione. | La comunicazione all’Anagrafe tributaria riguarda le spese condominiali e le quote imputate ai singoli condòmini. | L’aliquota del 2026 non va riportata automaticamente su una spesa sostenuta nel 2027. |
Che cosa comunica l’amministratore all’Anagrafe tributaria
L’amministratore trasmette telematicamente all’Anagrafe tributaria i dati delle spese sostenute dal condominio per gli interventi sulle parti comuni e le quote imputate ai singoli condòmini. La comunicazione può riguardare anche l’acquisto di mobili e grandi elettrodomestici destinati all’arredo delle parti comuni dell’immobile ristrutturato.
Lo scadenzario dell’Agenzia delle Entrate indicava il 16 marzo 2026 come termine per la comunicazione delle spese sostenute nell’anno precedente: è una scadenza storica, da non proiettare sugli anni successivi. Il dato trasmesso serve a popolare le informazioni disponibili all’Agenzia, ma non equivale a una certificazione individuale del diritto al 50%.
Nelle istruzioni sulla precompilata, l’Agenzia chiarisce che il dato sulla destinazione d’uso dell’abitazione viene trasmesso dall’amministratore solo se ricevuto dal condòmino entro il 31 dicembre dell’anno della spesa. Per il 2025, in mancanza di tale dato, l’Agenzia ha previsto un controllo sulla qualificazione dell’immobile nel quadro dei fabbricati della dichiarazione dell’anno precedente. Anche in quel caso, l’applicazione mostra un avviso che invita a verificare i requisiti.
Come leggere la spesa nella dichiarazione precompilata
Nella sezione “Immobili” della precompilata, le spese condominiali comunicate dall’amministratore compaiono nell’elenco delle spese trasmesse all’Agenzia delle Entrate. Per ogni voce il contribuente può controllare il tipo di spesa, l’importo e i riferimenti del condominio, oltre alla colonna che indica se il dato è stato usato nella dichiarazione.
Se la voce risulta “Da utilizzare: sì”, il controllo riguarda la correttezza dei dati esposti. Se risulta “no”, l’applicazione rende visibile l’incongruenza che ha portato a non precompilare cautelativamente la spesa. Dopo aver verificato che l’incongruenza non sussiste e di possedere i requisiti, il contribuente può modificare la voce per utilizzarla. Se la spesa non è nell’elenco, le istruzioni prevedono l’aggiunta della voce.
Dal 2025, per ogni spesa su parti comuni occorre indicare anche l’aliquota spettante. Perciò una quota può apparire nella precompilata senza l’aliquota maggiorata del 50%: la presenza della spesa dimostra che esiste un dato comunicato, non che siano già accertati i requisiti personali del condòmino.
Documenti da conservare e caso del condominio minimo
Per i lavori sulle parti comuni, l’anno di riferimento del beneficio è quello in cui l’amministrazione condominiale esegue il bonifico. Il singolo condòmino può utilizzare la detrazione nei limiti della quota imputabile ed effettivamente versata al condominio entro il termine di presentazione della dichiarazione dei redditi pertinente. Questo requisito è distinto dalla comunicazione telematica della quota all’Anagrafe tributaria.
La guida dell’Agenzia delle Entrate richiede che il contribuente abbia eseguito gli adempimenti previsti e conservi la documentazione. Tra i documenti indicati rientrano fatture o ricevute che provano le spese e le ricevute dei bonifici. Nella dichiarazione vanno indicati i dati catastali dell’immobile; chi detiene l’immobile deve indicare anche gli estremi di registrazione dell’atto che costituisce il titolo.
Per i lavori sulle parti comuni, il contribuente può utilizzare, in luogo dell’intera documentazione ordinariamente richiesta e alle condizioni previste dalle istruzioni dell’Agenzia delle Entrate, la certificazione dell’amministratore che attesta l’adempimento degli obblighi e specifica la somma rilevante ai fini della detrazione. Tale certificazione è distinta dalla mera trasmissione delle quote e non sostituisce la verifica personale dei requisiti per l’aliquota maggiorata.
Il mancato rispetto delle norme urbanistiche ed edilizie comunali comporta la perdita della detrazione. Anche le violazioni delle norme di sicurezza sul lavoro e degli obblighi contributivi sono cause di perdita della detrazione; per queste ultime, l’Agenzia precisa che il contribuente non perde l’agevolazione se è in possesso di una dichiarazione dell’impresa esecutrice resa ai sensi del Dpr n. 445/2000 che attesta l’osservanza di tali norme.
Nel condominio minimo privo di codice fiscale, le fatture possono essere intestate al condòmino che svolge gli adempimenti. Per indicare le spese in dichiarazione si riporta il codice fiscale del condòmino che ha effettuato il bonifico, oppure il proprio se ogni condòmino ha effettuato il bonifico per la propria quota. In sede di controllo va dimostrato che i lavori riguardano parti comuni; davanti a un Caf o a un intermediario abilitato, l’Agenzia richiede anche un’autocertificazione sui lavori e sui dati catastali degli immobili condominiali.
FAQ
Per le spese sostenute nel 2027 valgono automaticamente le stesse aliquote previste per il 2026?
No. Le istruzioni dell’Agenzia delle Entrate indicano il 50% per le spese del 2025 e del 2026 sostenute dal proprietario o titolare di diritto reale sull’abitazione principale, mentre per il 2027 indicano il 36% nel medesimo caso. L’anno in cui la spesa è sostenuta resta quindi il dato da leggere prima di scegliere l’aliquota.
Perché nella precompilata la quota dei lavori condominiali può comparire senza l’aliquota maggiorata del 50%?
Perché la quota comunicata dall’amministratore e il diritto individuale al 50% sono informazioni distinte. L’Agenzia può ricevere i dati della spesa e della quota imputata, mentre l’aliquota maggiorata richiede la verifica che il condòmino sia proprietario o titolare di diritto reale e che l’unità sia adibita ad abitazione principale. Le istruzioni della precompilata chiedono infatti di controllare i requisiti e di indicare l’aliquota spettante.
La verifica utile, prima di usare una quota condominiale in dichiarazione, è quindi doppia: controllare che la spesa e i riferimenti del condominio siano corretti, poi verificare se la propria posizione consente l’aliquota indicata per l’anno della spesa. Per approfondire l’organizzazione pratica delle opere, si può consultare la pagina sulla gestione amministrativa dei lavori condominiali.
Fonti consultate
- agenziaentrate.gov.it
- infoprecompilata.agenziaentrate.gov.it
- www1.agenziaentrate.gov.it
Scegli un rapporto diretto con il tuo amministratore di condominio, scegli
CB AMMINISTRAZIONI.


